---
title: "Transformación digital: la fórmula de la banca para el coronavirus, a prueba"
description: Con idas y venidas, el mundo ya está aplicando medidas de desconfinamiento frente a la crisis sanitaria que ha provocado la COVID–19. Han pasado ocho meses desde el primer caso en la ciudad china de…
image: https://miro.medium.com/max/630/1*5JWcIFaADNUlbiNg75o1hQ.png
---
- [Inicio](https://www.continuumhq.com/)
- [Servicios](https://www.continuumhq.com/#hm-servicios)
- [Casos](https://www.continuumhq.com/casos-clientes)
- [Blog](https://blog.continuumhq.com)
[CONTACTO](https://www.continuumhq.com/#Formulario)
# Transformación digital: la fórmula de la banca para el coronavirus, a prueba
[ Francisco Otondo 19 septiembre, 2020 | 9 minutos](https://blog.continuumhq.com/author/francisco-otondo)
-
-
-
-
- [mailto:?body=https://blog.continuumhq.com/transformacion-digital-formula-banca-coronavirus-prueba](mailto:?body=https://blog.continuumhq.com/transformacion-digital-formula-banca-coronavirus-prueba)
## Los procesos que venían en marcha favorecieron la reacción de los bancos en la crisis sanitaria producto del coronavirus. Sin embargo, aún quedan desafíos frente a los clientes post COVID.
## Esta es la primera entrega de una serie en que analizamos el impacto de la transformación digital en tiempos de coronavirus en áreas que, creemos, serán fundamentales para transformar a Latinoamérica en un hub de innovación y negocios tecnológicos. Y está dedicado al mundo de la educación.
## Los otros capítulos de esta serie:
- [Universidades, coronavirus y transformación digital: Edúquese lo más que pueda](https://blog.continuum.cl/universidades-coronavirus-y-transformaci%C3%B3n-digital-ed%C3%BAquese-lo-m%C3%A1s-que-pueda-85a88dff1cee)
- [Salud, coronavirus y transformación digital: Un llamado de emergencia, *baby*](https://blog.continuum.cl/salud-coronavirus-y-transformaci%C3%B3n-digital-un-llamado-de-emergencia-baby-4dc3cc00bd1)
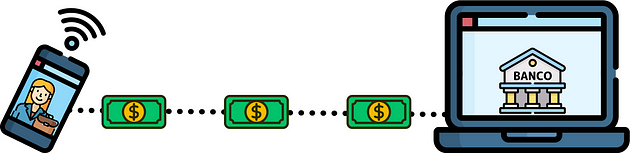
Con idas y venidas, el mundo ya está aplicando medidas de desconfinamiento frente a la crisis sanitaria que ha provocado la COVID–19. Han pasado ocho meses desde el primer caso en la ciudad china de Wuhan y seis desde el primer contagio en América Latina.** La crisis ha obligado a la empresas, consumidores y trabajadores a adaptarse a una nueva normalidad marcada por una utilización más intensiva del canal digital** en reemplazo del presencial, la valorización de los medios de pago sin contacto, el uso del delivery como canal de distribución y la implementación del trabajo a distancia.
Las respuestas de las empresas han variado dependiendo de cuán afectado se ha visto su sector. Para el consultor de marketing británico Mark Ritson estas reacciones se clasifican en tres categorías:
- **Freeze (Congelar):** su negocio se ha visto fuertemente afectado por la crisis y no tienen mucho qué hacer aparte de renegociar con sus acreedores y solicitar aumentos de capital para sortear el escenario. Ejemplos son las aerolíneas y los hoteles.
- **Fix (Reparar): **son la gran mayoría de las compañías. En mayor o menor medida, han debido corregir y adaptar sus modelos a un nuevo escenario. Aquí podemos encontrar desde almacenes de barrio que han debido implementar delivery hasta universidades que están realizando clases a distancia, por nombrar un par de casos.
- **Flex (Flexibilizar):** son empresas que se han visto poco o nada impactadas por la pandemia y han debido cambiar muy poco. En este grupo, también se incluyen compañías y emprendimientos que –incluso– se han visto beneficiados por la pandemia.
La situación de la banca latinoamericana se puede clasificar en el tercer grupo o en el segundo, dado que no han debido hacer grandes ajustes a sus modelos aún. Aunque las ganancias han sido menores que en otros años, es una industria que sigue con números azules. Por ejemplo, [en Chile, los bancos obtuvieron 127 millones de dólares solo en junio](https://www.elmercurio.com/Inversiones/Noticias/Noticias/2020/06/26/Ganancias-de-la-banca-bajaron-1947-anual-en-mayo.aspx); [en Perú, el sistema acumuló 571 millones de dólares en los primeros cinco meses del año](https://gestion.pe/economia/ganancias-del-sistema-bancario-caen-en-44-y-de-afp-en-35-hasta-mayo-noticia/), y en [Argentina ganaron 464 millones de dólares](https://www.chacodiapordia.com/2020/06/29/en-abril-los-bancos-ganaron-mas-de-34-000-millones-de-pesos-y-demoraron-creditos/) netos solo en abril.
En buena parte, los procesos de transformación digital que venían llevándose a cabo desde hace unos años han reducido el impacto de la crisis sanitaria en el sector. Sin embargo, todavía quedan desafíos pendientes, sobre todo, cuando se consideran los grupos que ya estaban quedándose fuera de este proceso de cambio desde antes de la crisis: ¿qué pasará con ellos después del coronavirus?
## Nuevos canales y productos
La crisis sanitaria ha mostrado el rol estratégico que está jugando la TD en este sector y se puede evaluar en dos grandes sentidos. Primero, de cara a los actores externos, como los clientes y otros actores del mercado, donde ha destacado el papel de la banca como protagonista de la cadena de valor del e-commerce. Segundo, hacia el interior de las mismas organizaciones, como un elemento que potencia a los equipos y el cambio cultural.
**“Hemos visto que los bancos están abriendo o mejorando los canales de ventas y generando productos para sus clientes. **El proceso de transformación digital no se detuvo e, incluso, tuvo un impulso con la crisis sanitaria”, afirma Ángel Valenzuela, líder de Banca en Continuum.
Pone como ejemplo al [Banco Internacional, que lanzó su nuevo sitio web buscando diferenciarse de la competencia](http://www.bancointernacional.cl/): “Imagínate que desarrollaron completamente remoto este nuevo canal de ventas durante la pandemia en poco más de seis meses”.
Para Leonardo Soto, CEO de Continuum Global, **“las billeteras digitales se transformaron en una punta de lanza para irnos deshaciendo del plástico** a través de su uso en comercios físicos”.

La nueva normalidad está marcada por un uso más intensivo del canal digital en reemplazo del presencial. (Imagen basada en [Unsplash](https://unsplash.com/photos/jkwWCG6wYcI))
Esto se refleja en el [lanzamiento de productos como Fpay](https://chocale.cl/2020/04/fpay-billetera-electronica-falabella/), de Falabella, el [impulso que Santander le ha dado a Superdigital](https://www.df.cl/noticias/mercados/banca-fintech/la-estrategia-de-superdigital-el-nuevo-buque-de-banco-santander/2020-08-03/194434.html) y el [anuncio del BCI](https://www.df.cl/noticias/df-mas/por-dentro/por-que-ignacio-yarur-aposto-por-mach/2020-08-14/143500.html) de entrar a competir directamente con la CuentaRUT del BancoEstado a través de Mach.
Ángel Valenzuela destaca que los bancos también facilitaron que las personas pudieran obtener nuevos productos, renegociar sus créditos y financiarse sin acudir a las sucursales.
“**La expectativa de las transacciones en el e-commerce también se ha cubierto**”, explica el líder consultor. “Si lo miras en términos muy simples, el e-commerce requiere que funcionen tres grandes elementos: el comercio, el pago y el delivery. El pago ha estado a la altura pese a su explosivo crecimiento, lo que no ha pasado con otros actores, que han tenido problemas con el reparto, el inventario o la disponibilidad de sus canales digitales”.
La adopción de tecnología para crear espacios remotos y distribuidos de trabajo también dio un salto importante durante esta crisis. Los bancos ya estaban preparados con sistemas interoperables, confiables y que aseguraban su funcionamiento continuo. Las circunstancias obligaron a botar las trabas culturales y perder el miedo que bloqueaba el trabajo a distancia.
## Postpandémicos
Aunque la crisis sanitaria pilló bien parada a la banca, **los tiempos que vienen traen sus propios desafíos.** A la crisis económica que aún nadie sabe cuánto durará ni qué tan profunda será, se agregan algunos cambios normativos y de conducta en los consumidores de todo el continente. Se seguirán sumando nuevos actores que pueden complementar o competir con los incumbentes. Todo dependerá de cómo reaccione la banca.
**Un reto principal tiene que ver con el *open banking***, que se está implementando con éxito en países más desarrollados y que va de la mano con la portabilidad financiera que parte en septiembre en Chile. Mientras la portabilidad se relaciona con los clientes –con el objetivo de que puedan mover sus productos financieros de una entidad a otra–, el open banking permite que fintechs, aseguradoras o gestores de inversión puedan conectarse con los bancos a través se interfaces de programación de aplicaciones (APIs) para ofrecer nuevos servicios.
“La banca tiene el desafío de interconectarse con otros actores para ofrecer mejores productos a sus clientes, pero también de encontrar un modelo de negocios viable para esa interconexión. **Eso implica explorar nuevos modelos de negocios donde todos ganen: usuarios, bancos y otros actores. **Hacer más grande la torta”, dice Ángel Valenzuela.
Para Valenzuela, “**otra oportunidad está en la apertura de nuevas cuentas**. Debemos preguntarnos cómo lo hacemos para que las personas puedan obtener productos financieros desde sus casas sin la necesidad de una firma física”, explica el líder consultor de banca. Aquí, la utilización de nuevos medios de autenticación aparece como algo clave.
[Las largas filas de adultos mayores tratando de cobrar su pensión a principios de la crisis](https://blog.continuum.cl/transformaci%C3%B3n-digital-el-test-del-coronavirus-para-la-banca-6c42afa91a90) mostró que **aún hay sectores de la sociedad que deben sumarse a la transformación digital**. En particular, la exclusión de este grupo es preocupante no solo porque parece un asunto de justicia, sino también de negocios. [Es un segmento que crece aceleradamente](https://publications.iadb.org/publications/spanish/document/Panorama-de-envejecimiento-y-dependencia-en-America-Latina-y-el-Caribe.pdf) y necesita nuevos productos y servicios. Dejarlos fuera parece una oportunidad perdida, considerando que [el 52% de ellos pertenecen a la clase alta o a la media](https://blogs.iadb.org/salud/es/economia-plateada/) en nuestro continente, conformando un fenómeno que el Banco Interamericano de Desarrollo llama la ‘economía plateada’. La inclusión de estos grupos, además, parece una demanda que emerge con fuerza en un contexto de cambios económicos y sociales en toda América Latina.

Si lideras o eres parte de un equipo que enfrenta la transformación digital en finanzas, en [Continuum](http://www.continuumhq.com/) estaremos felices de aportar con nuestra visión combinada de estrategia, tecnología y diseño. Escríbenos a [hola@continuumhq.com](http://hola@continuumhq.com/) y conversemos 😎
Etiqueta:
[Salud](https://blog.continuumhq.com/tag/salud)
### Artículos relacionados
[](https://blog.continuumhq.com/la-deuda-del-prepago-con-la-inclusion-financiera)
[Sector Financiero](https://blog.continuumhq.com/topic/sector-financiero)
### [La deuda del prepago con la inclusión financiera](https://blog.continuumhq.com/la-deuda-del-prepago-con-la-inclusion-financiera)
[ Ricardo Alfaro 14 diciembre, 2023 | 8 minutos](https://blog.continuumhq.com/author/ricardo-alfaro)
[](https://blog.continuumhq.com/con-tecnologia-e-innovacion-es-posible-la-inclusion-financiera)
[Innovación](https://blog.continuumhq.com/topic/innovación)
### [Con tecnología e innovación es posible impulsar la inclusión financiera](https://blog.continuumhq.com/con-tecnologia-e-innovacion-es-posible-la-inclusion-financiera)
[ Sebastian Osses 26 octubre, 2023 | 5 minutos](https://blog.continuumhq.com/author/sebastian-osses)
[](https://blog.continuumhq.com/guerra-de-las-billeteras-analisis-de-la-competencia-en-chile-parte-ii)
[Innovación](https://blog.continuumhq.com/topic/innovación)
### [Guerra de las Billeteras ⚔️: Análisis de la competencia en Chile (Parte II)](https://blog.continuumhq.com/guerra-de-las-billeteras-analisis-de-la-competencia-en-chile-parte-ii)
[ Ricardo Alfaro 24 octubre, 2023 | 10 minutos](https://blog.continuumhq.com/author/ricardo-alfaro)
### Suscríbete a nuestro blog
Te compartiremos las mejores recomendaciones y buenas prácticas de la industria notas y nunca mandaremos spam.
#### Sectores
- Servicios Financieros
- Organismos Multilaterales
- Capital Humano
- Salud
#### Chile
- Nueva Tajamar 481, Oficina 1704, Torre Sur.
Las Condes, Santiago
#### Perú
- Av. Pardo y Aliaga Nro. 699 Int. 802, San Isidro
#### EEUU
- 9865 SW 26TH TER, Miami, Florida
#### Colombia
- CRA. 37A # 15A-69 Int. 501, El Poblado, Medellín
© 2024 CONTINUUM
[](mailto:hola@continuumhq.com) [](https://www.linkedin.com/company/continuumhq/) [](https://www.instagram.com/continuum_hq/)
```json
{
"@context" : "https://schema.org",
"@type" : "BlogPosting",
"author" : {
"@type" : "Person",
"name" : "Francisco Otondo",
"url" : "https://blog.continuumhq.com/author/francisco-otondo"
},
"dateModified" : "2022-11-16T19:29:27.613Z",
"datePublished" : "2020-09-19T19:29:00.000Z",
"headline" : "Transformación digital: la fórmula de la banca para el coronavirus, a prueba",
"image" : [ "https://miro.medium.com/max/630/1*5JWcIFaADNUlbiNg75o1hQ.png" ],
"mainEntityOfPage" : {
"@id" : "https://blog.continuumhq.com/transformacion-digital-formula-banca-coronavirus-prueba",
"@type" : "WebPage"
},
"publisher" : {
"@type" : "Organization",
"logo" : {
"@type" : "ImageObject",
"url" : "https://blog.continuumhq.com/hubfs/logo-base-principal-1.png"
},
"name" : "Continuum"
}
}
```